Domain staatsbuergerschaften.de kaufen?
Wir ziehen mit dem Projekt
staatsbuergerschaften.de um.
Sind Sie am Kauf der Domain
staatsbuergerschaften.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staatsbuergerschaften.de kaufen?
Wie hoch dürfen die Freigrenzen für steuerpflichtige Einkünfte in Deutschland sein? Welche Auswirkung haben Freigrenzen auf die Steuerpflicht?
Die Freigrenze für steuerpflichtige Einkünfte in Deutschland beträgt 9.744 Euro für Ledige und 19.488 Euro für Verheiratete. Einkünfte unterhalb dieser Grenze sind steuerfrei. Übersteigen die Einkünfte die Freigrenze, müssen sie versteuert werden. **
Was sind die geltenden Freigrenzen für steuerfreie Einkünfte in Deutschland?
Die geltenden Freigrenzen für steuerfreie Einkünfte in Deutschland sind 9.744 Euro pro Person pro Jahr. Für Ehepaare gilt eine gemeinsame Freigrenze von 19.488 Euro. Einkünfte bis zu dieser Höhe müssen nicht versteuert werden. **


Ähnliche Suchbegriffe für Freigrenzen
Top-Angebote
Produkte zum Begriff Freigrenzen:
-
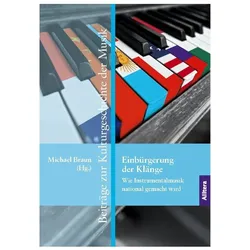
Einbürgerung der Klänge, Fachbücher von Michael BraunDas Fachbuch "Einbürgerung der Klänge" bietet eine umfassende Analyse des Phänomens der nationalen Identität in der Musik. Es beleuchtet, wie Musik mit nationaler Bedeutung aufgeladen wird und welche kulturellen und historischen Kontexte dabei eine Rolle spielen. Die Beiträge decken einen breiten Zeitraum vom 17. Jahrhundert bis zur Gegenwart ab und betrachten verschiedene geografische Regionen, darunter Süd- und Nordamerika, Europa und Ostasien. Durch die Fokussierung auf Instrumentalmusik wird die Diskussion um nationale Zuschreibungen vertieft, indem verbale Äusserungen und Deutungsstrategien ausserhalb der Musik in den Vordergrund gerückt werden. Das Buch bietet nicht nur geschichtliche Einblicke, sondern auch konkrete Szenarien zu Stilrichtungen, Genres, Künstlerinnen und Künstlern sowie Institutionen, die die Prozesse der Nationalisierung von Musik beleuchten und deren Relevanz für die Gegenwart aufzeigen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konfessionalität und Nationalität, Fachbücher von Karl-Reinhart TraunerDas Fachbuch "Konfessionalität und Nationalität" von Karl-Reinhart Trauner bietet eine tiefgehende Analyse der Entwicklung des Protestantismus in Südostmitteleuropa, insbesondere am Beispiel der evangelischen Pfarrgemeinde in Marburg (Maribor) im heutigen Slowenien. Der Autor untersucht die komplexen Wechselwirkungen zwischen konfessionellen und nationalen Identitäten im 19. und 20. Jahrhundert. Die Gründung der Pfarrgemeinde im Jahr 1862 fiel in eine Zeit des Liberalismus, der bald vom Nationalismus abgelöst wurde. Diese Veränderungen prägten das Leben der Gemeinde und führten zu einer verstärkten nationalen Ausrichtung, die auch die Auswirkungen des Nationalsozialismus nicht unberührt liess. Die Studie beleuchtet, wie die Verbindung von Konfessionalität und Nationalität die Gemeindeformung beeinflusste und welche Rolle sie im Kontext des neuen Jugoslawiens und des späteren unabhängigen Sloweniens spielte. Mit 544 Seiten bietet das Buch umfassende Einblicke in die historische Entwicklung und die Herausforderungen, denen sich die Pfarrgemeinde gegenübersah.95,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
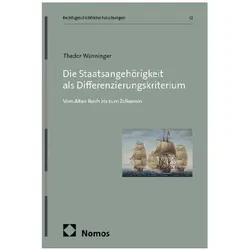
Die Staatsangehörigkeit als Differenzierungskriterium, Fachbücher von Theodor WanningerDie zentrale Funktion der Staatsangehörigkeit als Differenzierungskriterium zwischen Staatsangehörigen und anderen ist durch die Unionsbürgerschaft innerhalb der Europäischen Union deutlich eingeschränkt. Es werden oftmals historische Parallelen zwischen dieser Differenzierungsaufhebung und der deutschen föderalen Tradition gezogen. Die Arbeit untersucht die Entwicklung von Statuskategorien als Differenzierungskriterien zwischen Zugehörigen und Fremden vom 18. Jahrhundert bis zum Zollverein. Dabei deckt sie die vielschichtige Genealogie und heterogenen Traditionslinien der Differenzierungsfunktion der Staatsangehörigkeit auf. Daneben untersucht sie die historische Bewertung der Differenzierungswirkung und Strategien zu ihrer Überwindung. Dieser Titel erscheint auch Open Access.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Freigrenzen und wie beeinflussen sie die Besteuerung von Einkommen?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie verringern das zu versteuernde Einkommen und damit die Steuerlast. Überschreitet das Einkommen die Freigrenze, wird der darüber liegende Betrag voll besteuert. **
-
Was ist die Bedeutung von Freigrenzen und wie beeinflussen sie Steuerfreibeträge?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie dienen dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien. Freigrenzen erhöhen den Steuerfreibetrag, da Einkommen bis zu dieser Grenze nicht besteuert wird. **
-
Was sind die Freigrenzen und wie wirken sie sich auf steuerpflichtige Einkommen aus?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie mindern das zu versteuernde Einkommen und damit die Steuerlast. Liegt das Einkommen unterhalb der Freigrenze, muss keine Steuer gezahlt werden. **
-
Was sind die Freigrenzen und wie wirken sie sich auf die Einkommensteuer aus?
Die Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie können beispielsweise für bestimmte Einkünfte wie Zinsen oder Renten gelten. Liegt das Einkommen unterhalb der Freigrenze, muss keine Einkommensteuer gezahlt werden. **

Was sind Freigrenzen und wie wirken sie sich auf die Besteuerung von Einkommen aus?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie verringern das zu versteuernde Einkommen und damit die Steuerlast. Wenn das Einkommen unterhalb der Freigrenze liegt, muss keine Einkommensteuer gezahlt werden. **
Was sind Freigrenzen und wie können sie dazu beitragen, dass bestimmte Einkünfte steuerfrei bleiben?
Freigrenzen sind festgelegte Beträge, bis zu denen bestimmte Einkünfte steuerfrei bleiben. Sie dienen dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und den Verwaltungsaufwand zu reduzieren. Wenn die Einkünfte unterhalb der Freigrenze liegen, müssen sie nicht in der Steuererklärung angegeben werden und bleiben somit steuerfrei. **
Top-Angebote
Produkte zum Begriff Freigrenzen:
-
Dossier: Ausländerpolitik, differenzierte Bürgerrechte und Einbürgerung, Taschenbuch von Elke-Nicole Kappus, Seismo Verlag, 978-3-03777-009-2Dossier: Ausländerpolitik, Differenzierte Bürgerrechte Und Einbürgerung, Taschenbuch Von Elke-nicole Kappus, Seismo Verlag, 978-3-03777-009-2, Seitenanzahl: 17648,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einbürgerung der Klänge, Fachbücher von Michael BraunDas Fachbuch "Einbürgerung der Klänge" bietet eine umfassende Analyse des Phänomens der nationalen Identität in der Musik. Es beleuchtet, wie Musik mit nationaler Bedeutung aufgeladen wird und welche kulturellen und historischen Kontexte dabei eine Rolle spielen. Die Beiträge decken einen breiten Zeitraum vom 17. Jahrhundert bis zur Gegenwart ab und betrachten verschiedene geografische Regionen, darunter Süd- und Nordamerika, Europa und Ostasien. Durch die Fokussierung auf Instrumentalmusik wird die Diskussion um nationale Zuschreibungen vertieft, indem verbale Äusserungen und Deutungsstrategien ausserhalb der Musik in den Vordergrund gerückt werden. Das Buch bietet nicht nur geschichtliche Einblicke, sondern auch konkrete Szenarien zu Stilrichtungen, Genres, Künstlerinnen und Künstlern sowie Institutionen, die die Prozesse der Nationalisierung von Musik beleuchten und deren Relevanz für die Gegenwart aufzeigen.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch dürfen die Freigrenzen für steuerpflichtige Einkünfte in Deutschland sein? Welche Auswirkung haben Freigrenzen auf die Steuerpflicht?
Die Freigrenze für steuerpflichtige Einkünfte in Deutschland beträgt 9.744 Euro für Ledige und 19.488 Euro für Verheiratete. Einkünfte unterhalb dieser Grenze sind steuerfrei. Übersteigen die Einkünfte die Freigrenze, müssen sie versteuert werden. **
-
Was sind die geltenden Freigrenzen für steuerfreie Einkünfte in Deutschland?
Die geltenden Freigrenzen für steuerfreie Einkünfte in Deutschland sind 9.744 Euro pro Person pro Jahr. Für Ehepaare gilt eine gemeinsame Freigrenze von 19.488 Euro. Einkünfte bis zu dieser Höhe müssen nicht versteuert werden. **
-
Was sind Freigrenzen und wie beeinflussen sie die Besteuerung von Einkommen?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie verringern das zu versteuernde Einkommen und damit die Steuerlast. Überschreitet das Einkommen die Freigrenze, wird der darüber liegende Betrag voll besteuert. **
-
Was ist die Bedeutung von Freigrenzen und wie beeinflussen sie Steuerfreibeträge?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie dienen dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien. Freigrenzen erhöhen den Steuerfreibetrag, da Einkommen bis zu dieser Grenze nicht besteuert wird. **
Ähnliche Suchbegriffe für Freigrenzen
-
Konfessionalität und Nationalität, Fachbücher von Karl-Reinhart TraunerDas Fachbuch "Konfessionalität und Nationalität" von Karl-Reinhart Trauner bietet eine tiefgehende Analyse der Entwicklung des Protestantismus in Südostmitteleuropa, insbesondere am Beispiel der evangelischen Pfarrgemeinde in Marburg (Maribor) im heutigen Slowenien. Der Autor untersucht die komplexen Wechselwirkungen zwischen konfessionellen und nationalen Identitäten im 19. und 20. Jahrhundert. Die Gründung der Pfarrgemeinde im Jahr 1862 fiel in eine Zeit des Liberalismus, der bald vom Nationalismus abgelöst wurde. Diese Veränderungen prägten das Leben der Gemeinde und führten zu einer verstärkten nationalen Ausrichtung, die auch die Auswirkungen des Nationalsozialismus nicht unberührt liess. Die Studie beleuchtet, wie die Verbindung von Konfessionalität und Nationalität die Gemeindeformung beeinflusste und welche Rolle sie im Kontext des neuen Jugoslawiens und des späteren unabhängigen Sloweniens spielte. Mit 544 Seiten bietet das Buch umfassende Einblicke in die historische Entwicklung und die Herausforderungen, denen sich die Pfarrgemeinde gegenübersah.95,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Staatsangehörigkeit als Differenzierungskriterium, Fachbücher von Theodor WanningerDie zentrale Funktion der Staatsangehörigkeit als Differenzierungskriterium zwischen Staatsangehörigen und anderen ist durch die Unionsbürgerschaft innerhalb der Europäischen Union deutlich eingeschränkt. Es werden oftmals historische Parallelen zwischen dieser Differenzierungsaufhebung und der deutschen föderalen Tradition gezogen. Die Arbeit untersucht die Entwicklung von Statuskategorien als Differenzierungskriterien zwischen Zugehörigen und Fremden vom 18. Jahrhundert bis zum Zollverein. Dabei deckt sie die vielschichtige Genealogie und heterogenen Traditionslinien der Differenzierungsfunktion der Staatsangehörigkeit auf. Daneben untersucht sie die historische Bewertung der Differenzierungswirkung und Strategien zu ihrer Überwindung. Dieser Titel erscheint auch Open Access.139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
StbG - Staatsbürgerschaftsgesetz 1985 (Österreich) 2026, Taschenbuch von Gesetze24 Österreich, Epubli, 978-3-565-41674-5Stbg - Staatsbürgerschaftsgesetz 1985 (österreich) 2026, Taschenbuch Von Gesetze24 Österreich, Epubli, 978-3-565-41674-5, Seitenanzahl: 569,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Freigrenzen und wie wirken sie sich auf steuerpflichtige Einkommen aus?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie mindern das zu versteuernde Einkommen und damit die Steuerlast. Liegt das Einkommen unterhalb der Freigrenze, muss keine Steuer gezahlt werden. **
-
Was sind die Freigrenzen und wie wirken sie sich auf die Einkommensteuer aus?
Die Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie können beispielsweise für bestimmte Einkünfte wie Zinsen oder Renten gelten. Liegt das Einkommen unterhalb der Freigrenze, muss keine Einkommensteuer gezahlt werden. **
-
Was sind Freigrenzen und wie wirken sie sich auf die Besteuerung von Einkommen aus?
Freigrenzen sind Beträge, bis zu denen Einkommen steuerfrei bleibt. Sie verringern das zu versteuernde Einkommen und damit die Steuerlast. Wenn das Einkommen unterhalb der Freigrenze liegt, muss keine Einkommensteuer gezahlt werden. **
-
Was sind Freigrenzen und wie können sie dazu beitragen, dass bestimmte Einkünfte steuerfrei bleiben?
Freigrenzen sind festgelegte Beträge, bis zu denen bestimmte Einkünfte steuerfrei bleiben. Sie dienen dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und den Verwaltungsaufwand zu reduzieren. Wenn die Einkünfte unterhalb der Freigrenze liegen, müssen sie nicht in der Steuererklärung angegeben werden und bleiben somit steuerfrei. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.